Domain k-k-e.de kaufen?
Wir ziehen mit dem Projekt
k-k-e.de um.
Sind Sie am Kauf der Domain
k-k-e.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain k-k-e.de kaufen?
Gibt es E-Scooter ohne Haftpflichtversicherung?
Nein, in den meisten Ländern ist eine Haftpflichtversicherung für E-Scooter gesetzlich vorgeschrieben. Diese Versicherung deckt Schäden ab, die durch den Betrieb des E-Scooters verursacht werden. Es ist wichtig, dass E-Scooter-Besitzer eine solche Versicherung abschließen, um im Falle eines Unfalls oder Schadens finanziell abgesichert zu sein. **
Wie funktioniert die Haftpflichtversicherung bei einem E-Roller?
Die Haftpflichtversicherung für einen E-Roller funktioniert ähnlich wie bei einem herkömmlichen Roller oder Auto. Sie deckt Schäden ab, die durch den E-Roller verursacht werden, wie zum Beispiel Unfälle mit anderen Verkehrsteilnehmern oder Sachschäden. Im Falle eines Schadens übernimmt die Versicherung die Kosten für Reparaturen oder Schadensersatzansprüche. Die genauen Bedingungen und Leistungen können je nach Versicherungsgesellschaft variieren. **
Ähnliche Suchbegriffe für Haftpflichtversicherung
Top-Angebote
Produkte zum Begriff Haftpflichtversicherung:

-
Was ist der Unterschied zwischen privater Haftpflichtversicherung und beruflicher Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, wie z.B. in der Freizeit oder im eigenen Zuhause. Die berufliche Haftpflichtversicherung hingegen deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. bei Fehlern oder Fahrlässigkeit während der Arbeit. Beide Versicherungen sind wichtig, um sich vor finanziellen Folgen von Schadensfällen zu schützen. **
-
Was sind die grundlegenden Unterschiede zwischen privater Haftpflichtversicherung und beruflicher Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die du als Privatperson verursachst, während die berufliche Haftpflichtversicherung Schäden abdeckt, die du als Selbstständiger oder Angestellter in deinem Beruf verursachst. Die private Haftpflichtversicherung ist in Deutschland gesetzlich nicht vorgeschrieben, während die berufliche Haftpflichtversicherung in einigen Berufen gesetzlich vorgeschrieben ist. Die Deckungssumme und die Leistungen können je nach Versicherungsgesellschaft und Vertrag variieren. **
-
Was ist der Unterschied zwischen der privaten Haftpflichtversicherung und der beruflichen Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Die berufliche Haftpflichtversicherung hingegen deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **
-
Was ist der Unterschied zwischen einer privaten Haftpflichtversicherung und einer beruflichen Haftpflichtversicherung?
Eine private Haftpflichtversicherung deckt Schäden ab, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Eine berufliche Haftpflichtversicherung hingegen schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **

Was ist der Unterschied zwischen der privaten Haftpflichtversicherung und der beruflichen Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Die berufliche Haftpflichtversicherung deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **
Was ist der Unterschied zwischen einer privaten Haftpflichtversicherung und einer beruflichen Haftpflichtversicherung?
Eine private Haftpflichtversicherung deckt Schäden ab, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Eine berufliche Haftpflichtversicherung hingegen schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist daher für Selbstständige und Freiberufler besonders wichtig, um sich vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Haftpflichtversicherung:
-
Gibt es E-Scooter ohne Haftpflichtversicherung?
Nein, in den meisten Ländern ist eine Haftpflichtversicherung für E-Scooter gesetzlich vorgeschrieben. Diese Versicherung deckt Schäden ab, die durch den Betrieb des E-Scooters verursacht werden. Es ist wichtig, dass E-Scooter-Besitzer eine solche Versicherung abschließen, um im Falle eines Unfalls oder Schadens finanziell abgesichert zu sein. **
-
Wie funktioniert die Haftpflichtversicherung bei einem E-Roller?
Die Haftpflichtversicherung für einen E-Roller funktioniert ähnlich wie bei einem herkömmlichen Roller oder Auto. Sie deckt Schäden ab, die durch den E-Roller verursacht werden, wie zum Beispiel Unfälle mit anderen Verkehrsteilnehmern oder Sachschäden. Im Falle eines Schadens übernimmt die Versicherung die Kosten für Reparaturen oder Schadensersatzansprüche. Die genauen Bedingungen und Leistungen können je nach Versicherungsgesellschaft variieren. **
-
Was ist der Unterschied zwischen privater Haftpflichtversicherung und beruflicher Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, wie z.B. in der Freizeit oder im eigenen Zuhause. Die berufliche Haftpflichtversicherung hingegen deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. bei Fehlern oder Fahrlässigkeit während der Arbeit. Beide Versicherungen sind wichtig, um sich vor finanziellen Folgen von Schadensfällen zu schützen. **
-
Was sind die grundlegenden Unterschiede zwischen privater Haftpflichtversicherung und beruflicher Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die du als Privatperson verursachst, während die berufliche Haftpflichtversicherung Schäden abdeckt, die du als Selbstständiger oder Angestellter in deinem Beruf verursachst. Die private Haftpflichtversicherung ist in Deutschland gesetzlich nicht vorgeschrieben, während die berufliche Haftpflichtversicherung in einigen Berufen gesetzlich vorgeschrieben ist. Die Deckungssumme und die Leistungen können je nach Versicherungsgesellschaft und Vertrag variieren. **
Ähnliche Suchbegriffe für Haftpflichtversicherung
-
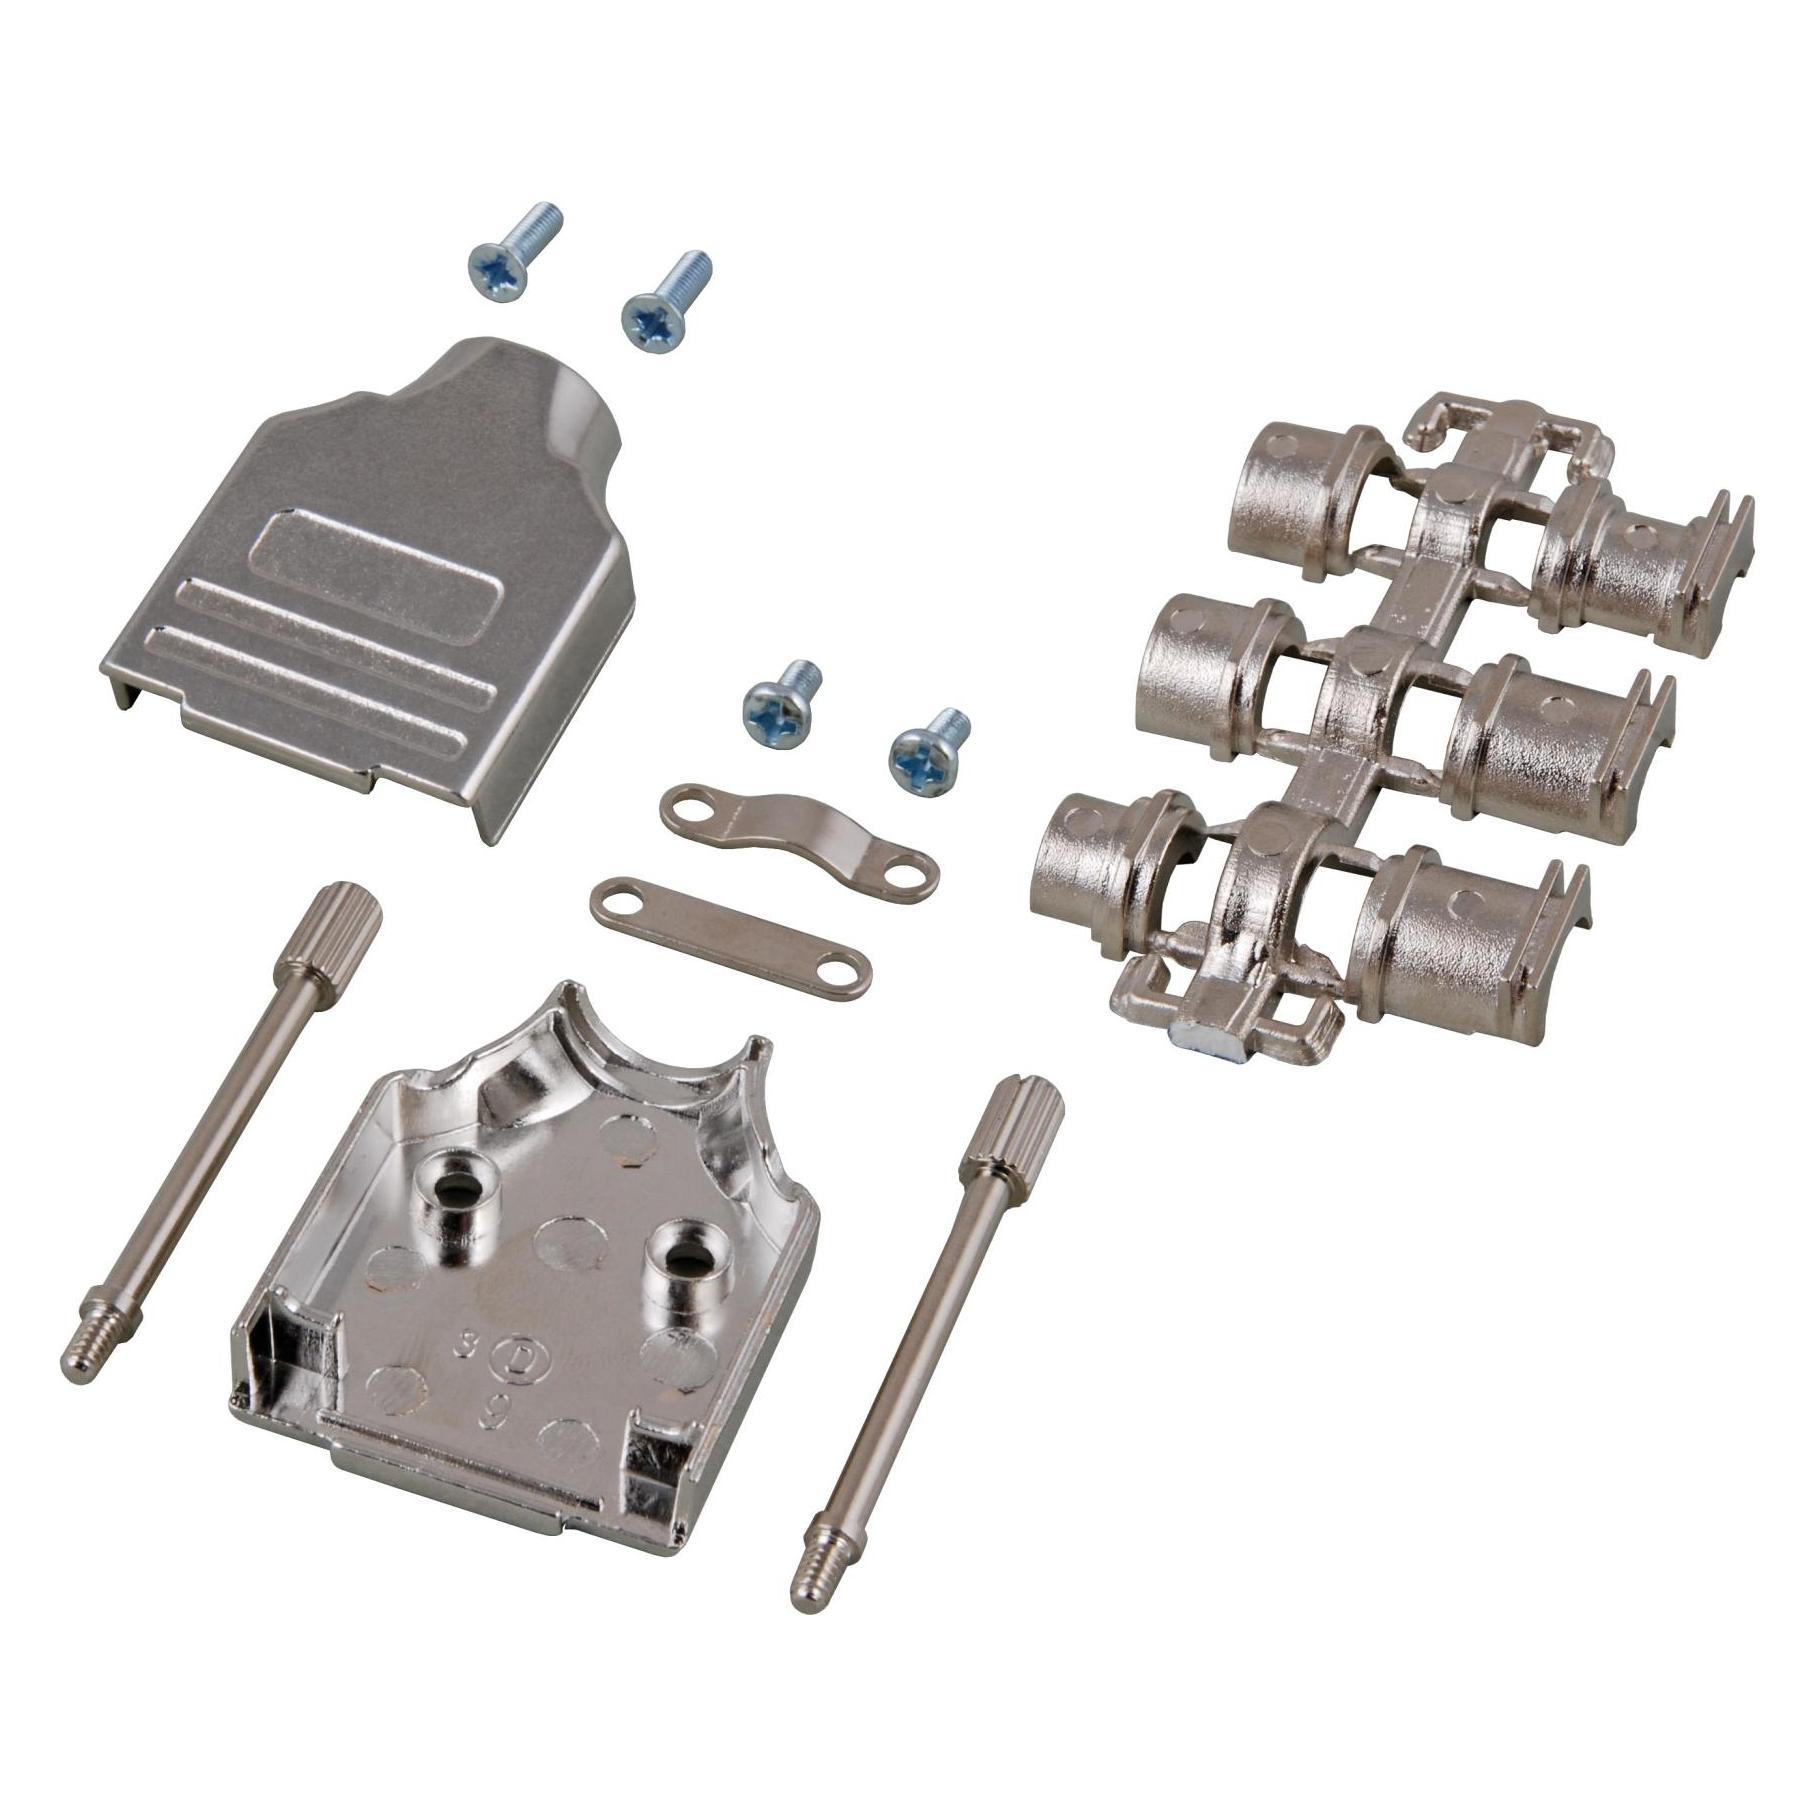
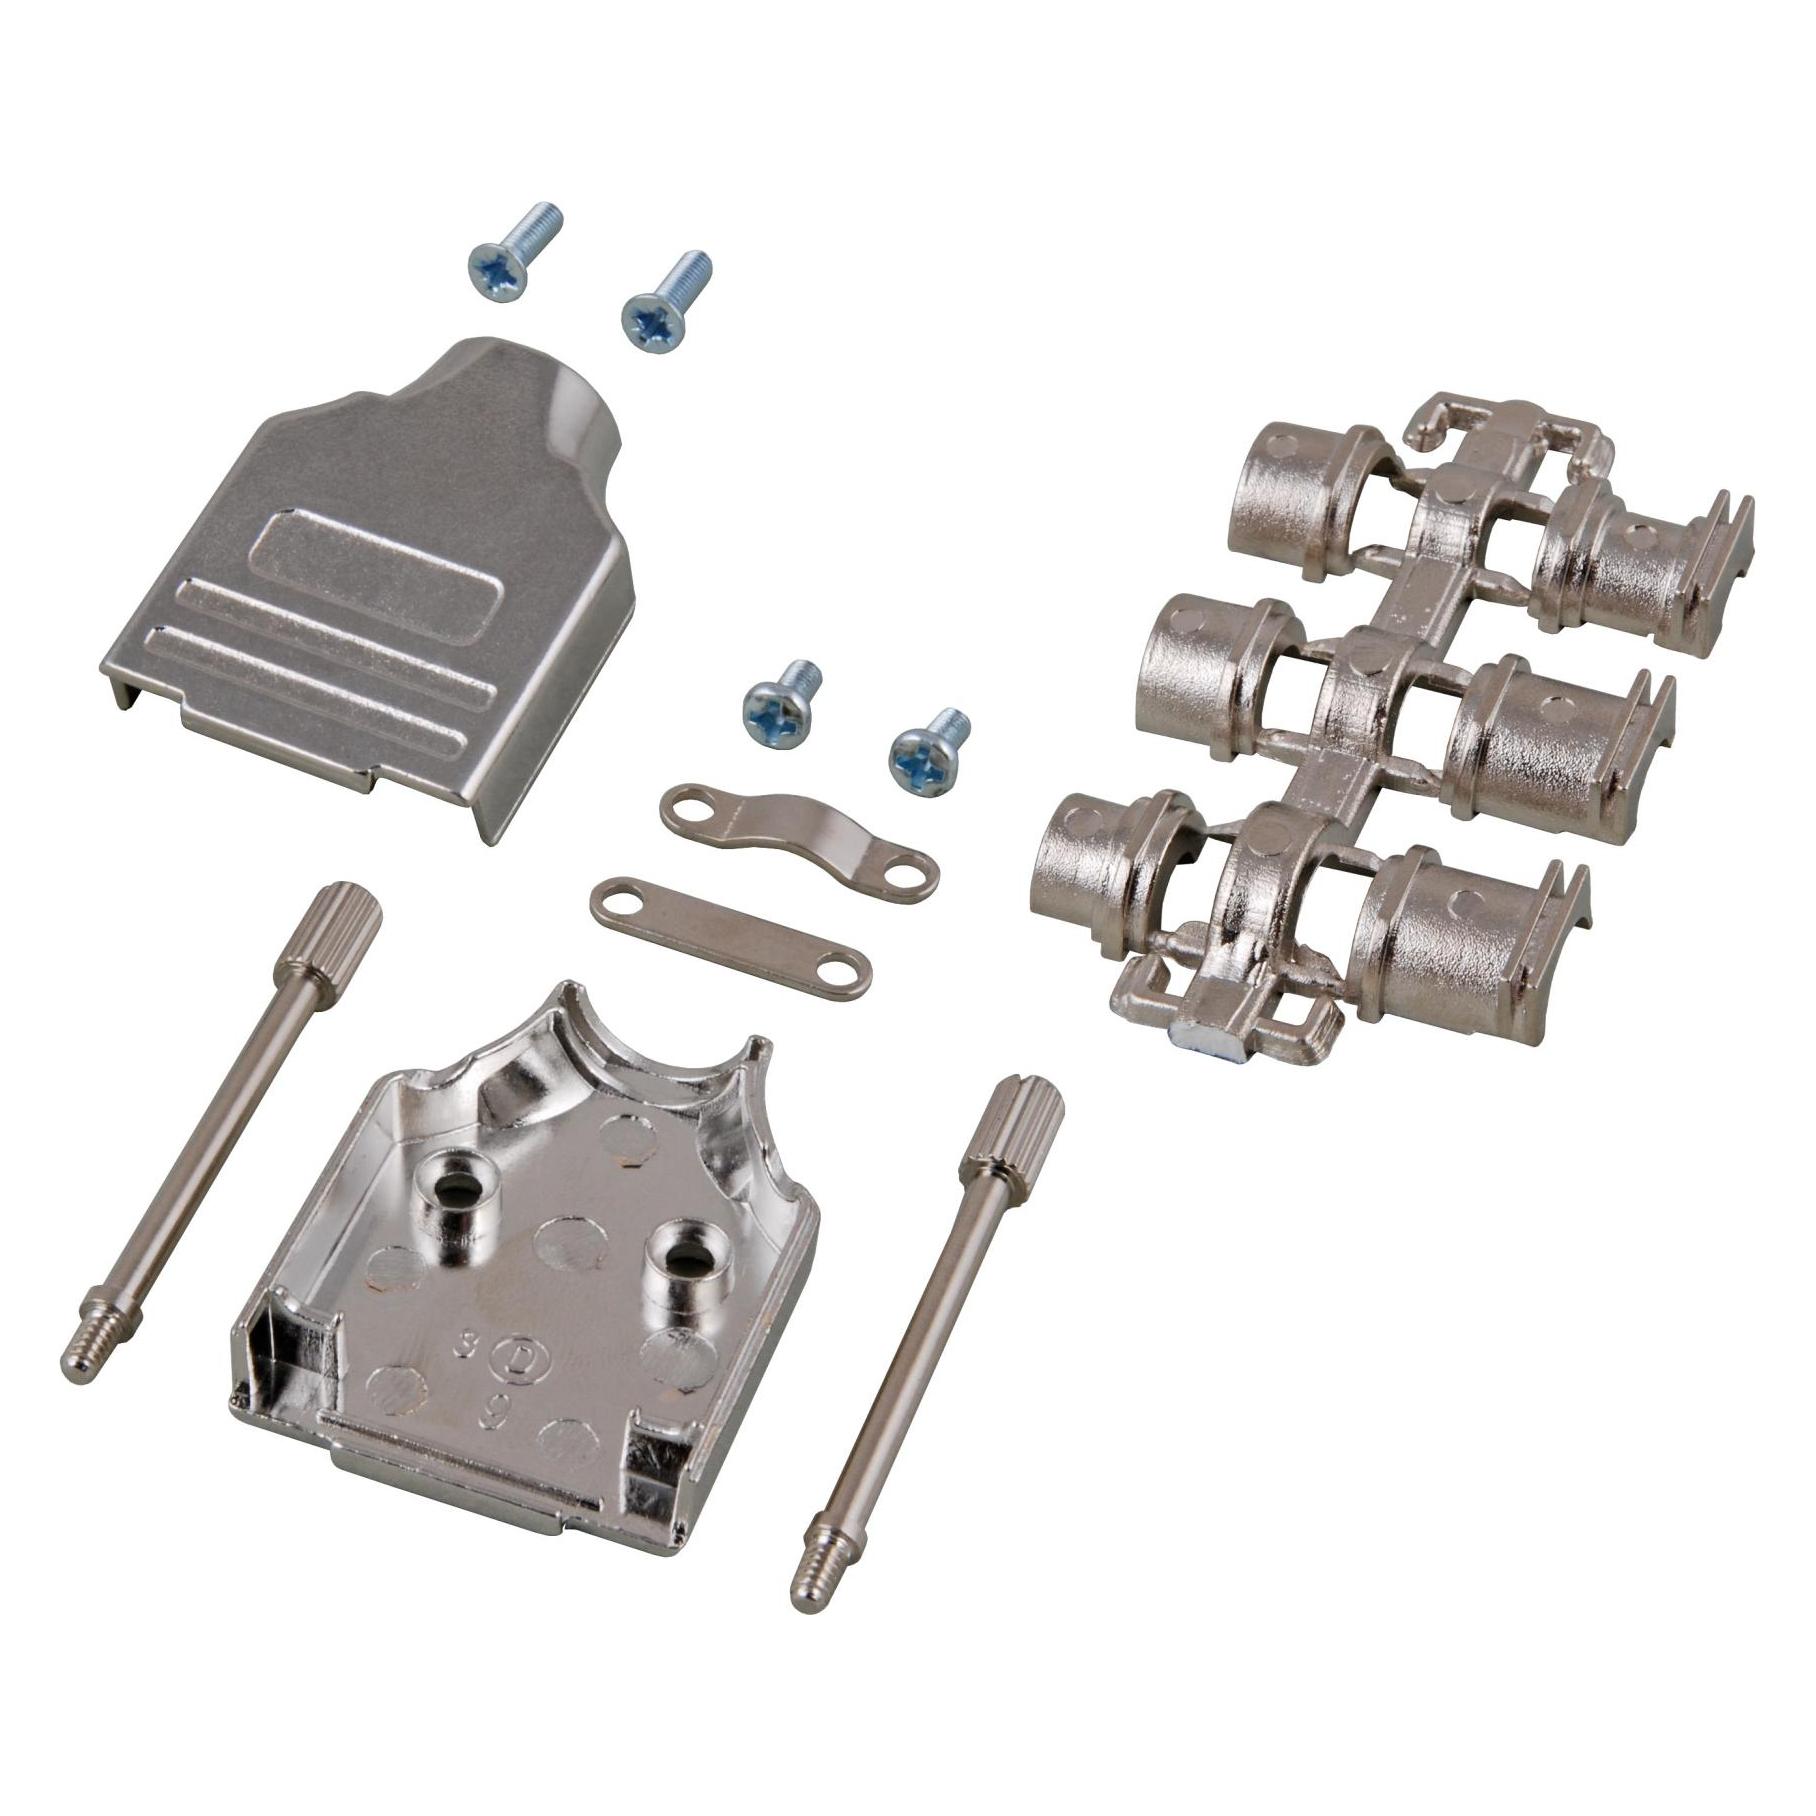
EFB-Elektronik D-Sub Vollmetallhaube E-MHDM35 25-K 29562.129562.1 | 85389099 Vollmetallgehäuse, 35° Kabelausgang. Rändelschrauben UNC 4-40. Für Kabeldurchmesser bis 13.0 mm. Dämpfung: > 40 dB zwischen 30 MHz und 1 GHz. Inkl. HF geschirmten Knickschutztüllen für Kabeldurchmesser 4 - 6 mm, 6 - 8 mm, 8 - 10 mm.20,98 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
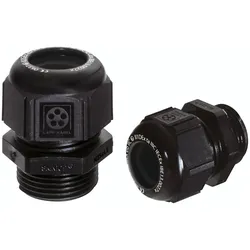
Lapp Zubehör SKINTOP-K-M-12X1,5-ATEX- K-MEExeIIA #54115200Gewindeart=metrischGewindenennmaß metrisch/PG=12Gewindesteigung=1,5 mmGewindelänge=8 mmSchlüsselweite=15 mmSechskant Eckmaß=17,1 mmGeeignet für Kabeldurchmesser=3..5,5 mmWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=unbehandeltHalogenfrei=neinGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=neinFarbe=schwarzRAL-Nummer=9005Biegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=jaArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-20..80 °CExplosionsgeprüfte Ausführung=jaFür Ex-Zone Gas=1, 2Für Ex-Zone Staub=20, 21, 22Für bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=nein99,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen der privaten Haftpflichtversicherung und der beruflichen Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Die berufliche Haftpflichtversicherung hingegen deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **
-
Was ist der Unterschied zwischen einer privaten Haftpflichtversicherung und einer beruflichen Haftpflichtversicherung?
Eine private Haftpflichtversicherung deckt Schäden ab, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Eine berufliche Haftpflichtversicherung hingegen schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **
-
Was ist der Unterschied zwischen der privaten Haftpflichtversicherung und der beruflichen Haftpflichtversicherung?
Die private Haftpflichtversicherung deckt Schäden, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Die berufliche Haftpflichtversicherung deckt Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist für bestimmte Berufsgruppen gesetzlich vorgeschrieben, während die private Haftpflichtversicherung freiwillig abgeschlossen werden kann. **
-
Was ist der Unterschied zwischen einer privaten Haftpflichtversicherung und einer beruflichen Haftpflichtversicherung?
Eine private Haftpflichtversicherung deckt Schäden ab, die im privaten Bereich verursacht werden, z.B. durch Fahrlässigkeit. Eine berufliche Haftpflichtversicherung hingegen schützt vor Schäden, die im Rahmen der beruflichen Tätigkeit entstehen, z.B. durch Fehler oder Versäumnisse. Die berufliche Haftpflichtversicherung ist daher für Selbstständige und Freiberufler besonders wichtig, um sich vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.